Financiamento e gestão do SUS
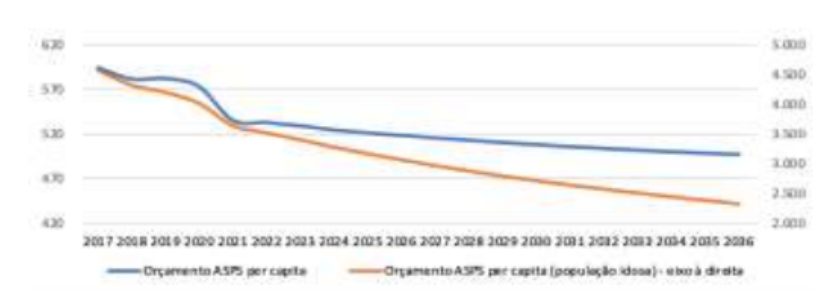
A diminuição de recursos federais para o SUS nos próximos anos, indicada no gráfico abaixo, que apresenta a projeção do orçamento da União (em reais) destinado às Ações e Serviços Públicos de Saúde (ASPS), per capita e per capita para população idosa, deve-se a:
Pegadinha central: a questão é histórica. O gabarito é EC 95/2016, mesmo que o regime fiscal tenha sido posteriormente substituído.
EC 95: teto para despesas primárias federais e, na regra então vigente, correção inflacionária do piso federal de saúde a partir de 2018.
Atualização: EC 126/2022 e LC 200/2023 substituíram o antigo regime fiscal; isso não muda a interpretação do gráfico da prova.
Estudar tudo por igual é o que faz o seu tempo não render.
A prova que você vai prestar tem cara própria. Tem tema que cai todo ano e tema que nunca apareceu, e decidir isso no improviso custa as semanas que você não tem.
O MedBoard começa pelo outro lado. Ele pesa cada tema pela banca que você vai prestar, monta o cronograma a partir disso e guarda o que você errou para devolver na hora certa.
Criar conta grátis
Contexto
O gráfico projeta queda do orçamento federal destinado às Ações e Serviços Públicos de Saúde por habitante ao longo do período, com redução ainda mais acentuada quando o valor é relacionado à população idosa. A explicação cobrada pela prova é a Emenda Constitucional 95, de 2016, que instituiu o Novo Regime Fiscal. Pelo texto da EC 95, os limites de despesas primárias federais seriam corrigidos pela inflação, e o art. 110 determinava que, a partir de 2018, a aplicação mínima federal em saúde fosse calculada a partir do piso do exercício anterior corrigido pelo IPCA. Com crescimento populacional, envelhecimento e aumento da demanda assistencial, uma regra de correção predominantemente inflacionária poderia reduzir o valor disponível em termos per capita ou relativamente às necessidades projetadas.
É preciso separar o contexto histórico da questão da legislação vigente hoje. O gabarito permanece D porque explica a projeção apresentada para 2017 a 2026. Entretanto, o regime fiscal da EC 95 não é mais a regra vigente nos mesmos termos: a EC 126/2022 determinou a revogação dos principais dispositivos do antigo teto após a edição de nova lei complementar, e a Lei Complementar 200/2023 instituiu o novo regime fiscal. Essa mudança posterior não altera a resposta da prova, que pergunta pela causa da projeção construída sob as regras então vigentes.
Alternativa por alternativa
A) Incorreta. A descrição mistura regras de financiamento. A EC 29 estruturou vinculações constitucionais para saúde e foi posteriormente regulamentada, mas a queda projetada no gráfico não decorre de uma simples “revogação da EC 29” nos termos descritos.
B) Incorreta. A EC 86/2015 alterou a regra de aplicação mínima federal em saúde e tratou também de emendas parlamentares, mas não é a norma que instituiu o limite de despesas primárias por vinte exercícios representado no raciocínio do gráfico.
C) Incorreta. A Lei Complementar 141/2012 regulamentou o que pode ser considerado gasto em ações e serviços públicos de saúde e disciplinou aplicação mínima, fiscalização e transparência. Ela não criou o teto de despesas que fundamenta a projeção apresentada.
D) Correta (gabarito). A EC 95/2016 instituiu o Novo Regime Fiscal e vinculou a correção dos limites e do piso federal de saúde à inflação no período considerado pela questão. Essa é a mudança normativa que sustenta a trajetória projetada no gráfico.